Autor: Eduardo Almeida, CEO do Correia de Almeida Sociedade de Advogados
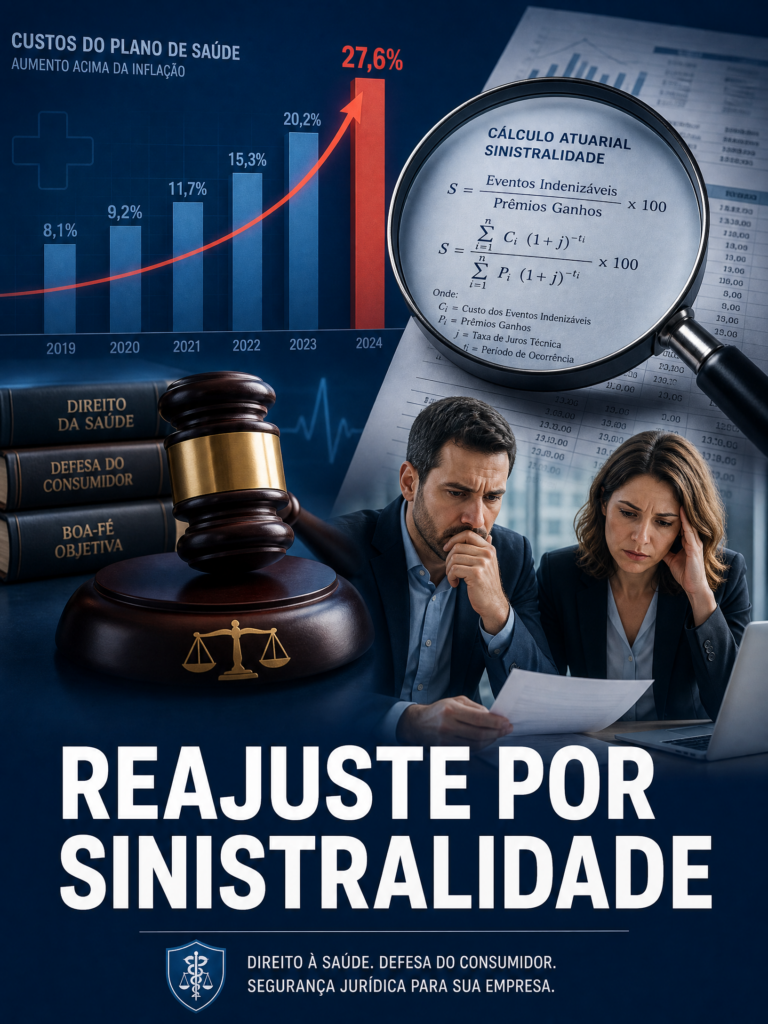
Todo ano, na data de aniversário do contrato, as pequenas e médias empresas (PMEs) brasileiras enfrentam o mesmo pesadelo: a carta da operadora de saúde informando um reajuste que, muitas vezes, ultrapassa a casa dos 30%, 40% ou até 50%. A justificativa padrão é sempre a mesma: a famigerada “sinistralidade”.
Ao contrário dos planos individuais e familiares, cujo reajuste anual é estritamente tabelado e controlado pela Agência Nacional de Saúde Suplementar (ANS), os planos coletivos empresariais e por adesão têm preços regulados pela “livre negociação” entre a operadora e a empresa contratante. Contudo, essa liberdade não é absoluta. O Código de Defesa do Consumidor (CDC) e a jurisprudência dos tribunais impõem limites severos à falta de transparência e à abusividade matemática desses reajustes.
1. Entendendo o VCMH e a Sinistralidade
Para combater um reajuste abusivo, o advogado precisa compreender a fórmula que as operadoras utilizam para justificar o aumento. Em regra, o reajuste dos planos coletivos é composto por dois índices somados:
- VCMH (Variação de Custos Médico-Hospitalares): É a inflação médica. Mede o aumento do preço dos insumos, medicamentos, honorários médicos e diárias hospitalares, além da incorporação de novas tecnologias.
- Sinistralidade: É a relação entre o que a operadora arrecadou com as mensalidades daquele grupo e o que ela gastou pagando tratamentos para esse mesmo grupo.
A maioria dos contratos prevê um “break-even” (ponto de equilíbrio) de sinistralidade na casa dos 70%. Isso significa que, se os gastos do grupo ultrapassarem 70% do que foi arrecadado, a operadora aplica um reajuste extra (além do VCMH) para recompor sua margem de lucro.
2. A Falta de Transparência e a “Caixa Preta” das Operadoras
O grande problema jurídico não é a existência da cláusula de sinistralidade, mas a forma como ela é aplicada. A operadora envia uma carta comunicando o aumento de 45% sem apresentar a memória de cálculo, as notas fiscais dos hospitais, os relatórios de utilização ou qualquer prova documental de que aquele grupo empresarial específico realmente gerou aquele prejuízo.
O Superior Tribunal de Justiça (STJ) possui entendimento consolidado de que a operadora de plano de saúde tem o dever de transparência. O ônus de provar a necessidade do reajuste por sinistralidade é exclusivo da operadora. Se ela não comprova matematicamente o desequilíbrio atuarial, o reajuste é considerado nulo.
“A aplicação de índices de reajuste por sinistralidade sem a devida demonstração documental dos cálculos e dos gastos que justificam a elevação da mensalidade configura prática abusiva, violando o direito à informação e a boa-fé objetiva (art. 6º, III, e 51, IV, do CDC).”
3. O Falso Coletivo e o Agrupamento de Contratos (Pool de Risco)
Outro ponto crucial é a Resolução Normativa nº 565/2022 da ANS (que substituiu a RN 309/2012). Essa norma obriga as operadoras a agruparem todos os seus contratos coletivos com menos de 30 vidas em um único “pool de risco”.
Isso significa que a operadora não pode calcular a sinistralidade apenas com base nos gastos daquela pequena empresa (que pode ter tido um funcionário internado na UTI, gerando um custo altíssimo). O cálculo deve diluir o risco entre todos os contratos com menos de 30 vidas da operadora. O reajuste aplicado a uma microempresa deve ser exatamente o mesmo aplicado a todas as outras do mesmo pool.
| Tipo de Contrato | Regra de Reajuste Anual |
| Individual/Familiar | Índice fixado pela ANS (geralmente abaixo de 10%). |
| Coletivo (< 30 vidas) | Agrupamento (Pool de Risco). O índice deve ser único para todos os contratos desse grupo na operadora. |
| Coletivo (> 30 vidas) | Livre negociação. A operadora calcula a sinistralidade do grupo específico, mas deve provar os gastos. |
4. A Ação Revisional: Estratégia Prática
Quando a empresa (ou o sindicato/associação) não consegue negociar a redução do índice amigavelmente, a via judicial torna-se a única saída. A ação revisional de mensalidade com pedido de tutela de urgência deve seguir um roteiro técnico rigoroso:
- Tutela de Urgência (Liminar): Requerer a suspensão imediata do reajuste por sinistralidade, aplicando-se provisoriamente apenas o índice da ANS para planos individuais, até que a operadora comprove a regularidade dos cálculos. O perigo de dano é a inadimplência e o cancelamento do plano, deixando os funcionários sem cobertura.
- Pedido de Exibição de Documentos: A petição inicial deve exigir, sob as penas da lei, que a operadora junte aos autos a memória de cálculo detalhada, a relação de receitas e despesas do contrato (ou do pool de risco), os relatórios de sinistralidade e a comprovação da comunicação à ANS.
- Inversão do Ônus da Prova: Invocar o CDC para transferir à operadora o dever de provar que o reajuste não é abusivo.
- Perícia Contábil/Atuarial: O advogado deve estar preparado para solicitar uma perícia técnica. O perito do juízo analisará os documentos apresentados pela operadora e determinará qual seria o índice de reajuste matematicamente correto. Na esmagadora maioria dos casos, a perícia judicial conclui que o índice aplicado pela operadora foi inflado.
Conclusão
O reajuste por sinistralidade não é um cheque em branco assinado pela empresa em favor da operadora de saúde. A liberdade de precificação encontra seu limite intransponível no dever de transparência e na proibição do enriquecimento sem causa. O advogado especialista em saúde suplementar atua como o fiel da balança, utilizando o Judiciário para abrir a “caixa preta” das operadoras e garantir que as empresas paguem um preço justo pela saúde de seus colaboradores, sem o risco de expulsão indireta por mensalidades impagáveis.
Referências
[1] BRASIL. Lei nº 8.078, de 11 de setembro de 1990. Dispõe sobre a proteção do consumidor e dá outras providências. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm. [2] AGÊNCIA NACIONAL DE SAÚDE SUPLEMENTAR. Resolução Normativa nº 565, de 16 de dezembro de 2022. Dispõe sobre o agrupamento de contratos coletivos de planos privados de assistência à saúde para fins de cálculo e aplicação de reajuste. Disponível em: https://www.ans.gov.br/component/legislacao/?view=legislacao&task=textoLei&format=raw&id=NDMzMg==.